Gli obiettivi finanziari funzionano quando sono SMART: un importo preciso, una scadenza e una rata mensile da mettere da parte, partendo sempre dal fondo emergenza. Così il risparmio smette di essere vago e diventa un piano da seguire mese per mese.
Impostare obiettivi finanziari chiari è il primo passo per prendere il controllo delle proprie finanze. Senza obiettivi finanziari definiti, risparmiare diventa un esercizio senza direzione: metti da parte qualcosa quando puoi, ma non sai dove stai andando. In questa guida vediamo come definire obiettivi finanziari realistici, come raggiungerli con il metodo SMART e quali strumenti usare per monitorare il risparmio nel tempo.
Secondo le statistiche, chi si pone obiettivi finanziari concreti ha il doppio delle probabilità di risparmiare con costanza rispetto a chi non lo fa. Non serve essere esperti di finanza personale: basta un metodo semplice e gli strumenti giusti.
Perché servono obiettivi finanziari
Avere obiettivi finanziari è come avere una mappa per il viaggio: senza, rischi di girare a vuoto. Gli obiettivi finanziari trasformano il risparmio da un sacrificio vago in un percorso motivante con traguardi visibili.
Vantaggi di avere obiettivi finanziari chiari:
- Motivazione costante: sapere per cosa stai risparmiando rende più facile resistere alle tentazioni di spesa
- Priorità: gli obiettivi finanziari ti aiutano a distinguere tra spese necessarie e spese superflue
- Misurabilità: puoi verificare ogni mese se sei in linea con i tuoi obiettivi di risparmio
- Sicurezza: un fondo di emergenza come primo obiettivo finanziario ti protegge dagli imprevisti
- Crescita: obiettivi finanziari a lungo termine come investimenti e pensione integrativa sfruttano l’interesse composto per far crescere il patrimonio
Il risparmio senza obiettivi finanziari è fragile: basta un mese difficile per abbandonare. Con obiettivi finanziari precisi, invece, il risparmio diventa un’abitudine strutturata che resiste nel tempo.
Il metodo SMART applicato alla finanza personale
Il metodo SMART è lo standard per definire obiettivi finanziari che funzionano. Ogni obiettivo finanziario deve essere:
- S come Specifico: non «voglio risparmiare» ma «voglio accumulare 5.000€ per il fondo emergenza». Un obiettivo finanziario specifico è chiaro e misurabile.
- M come Misurabile: definisci un importo preciso. «Risparmiare di più» non è un obiettivo finanziario: «risparmiare 300€ al mese» lo è.
- A come Achievable (raggiungibile): gli obiettivi finanziari devono essere ambiziosi ma realistici. Se guadagni 1.500€ al mese, risparmiare 1.000€ non è raggiungibile.
- R come Rilevante: l’obiettivo finanziario deve essere importante per te. Risparmiare per un viaggio che desideri davvero ti motiverà più di risparmiare «perché si deve».
- T come Temporale: ogni obiettivo finanziario ha bisogno di una scadenza. «Entro dicembre 2026» è concreto, «prima o poi» non lo è.
Esempio pratico: «Voglio risparmiare 3.000€ entro giugno 2027 per una vacanza, mettendo da parte 250€ al mese». Questo è un obiettivo finanziario SMART completo: specifico, misurabile, raggiungibile, rilevante e con una scadenza.
Applicare il metodo SMART ai tuoi obiettivi finanziari trasforma desideri vaghi in piani d’azione concreti. Ogni obiettivo finanziario SMART può essere scomposto in passi mensili di risparmio.
Esempi di obiettivi finanziari con timeline
Ecco una tabella con esempi concreti di obiettivi finanziari, divisi per orizzonte temporale, con l’importo target e il risparmio mensile necessario:
| Obiettivo finanziario | Importo target | Timeline | Risparmio mensile |
|---|---|---|---|
| Fondo emergenza base | 3.000€ | 6 mesi | 500€/mese |
| Fondo emergenza completo | 6.000€ | 12 mesi | 500€/mese |
| Vacanza estiva | 2.000€ | 8 mesi | 250€/mese |
| Anticipo auto | 5.000€ | 18 mesi | 280€/mese |
| Caparra appartamento | 10.000€ | 24 mesi | 420€/mese |
| Investimento iniziale | 3.000€ | 10 mesi | 300€/mese |
| Matrimonio (contributo) | 15.000€ | 36 mesi | 420€/mese |
Come vedi, ogni obiettivo finanziario diventa gestibile quando lo scomponi in rate mensili di risparmio. La chiave è scegliere obiettivi finanziari adatti al proprio reddito e rispettare il piano ogni mese.
Per gli obiettivi finanziari a lungo termine (24+ mesi), considera di sfruttare l’interesse composto: investendo il risparmio mensile in un conto deposito o un PAC, il denaro lavora per te e raggiungi l’obiettivo finanziario prima del previsto.
Come impostare obiettivi finanziari passo per passo
Ecco il metodo pratico per impostare i tuoi obiettivi finanziari oggi stesso:
- Fai il punto della situazione: quanto guadagni? Quanto spendi ogni mese? Quanto riesci a risparmiare? Senza questi dati, non puoi impostare obiettivi finanziari realistici. Usa un’app di budgeting o un semplice foglio per tracciare le spese per almeno un mese.
- Elenca i tuoi obiettivi finanziari: scrivi tutto quello per cui vuoi risparmiare, dal fondo emergenza alla vacanza, dall’auto nuova all’investimento. Non censurarti: elenca tutti gli obiettivi finanziari che ti vengono in mente.
- Dai una priorità: il fondo di emergenza viene sempre prima di tutto. Poi gli obiettivi finanziari più urgenti e quelli con scadenza ravvicinata. Risparmiare per troppi obiettivi contemporaneamente disperde le energie.
- Applica il metodo SMART: per ogni obiettivo finanziario, definisci importo, scadenza e risparmio mensile necessario. Verifica che sia raggiungibile con il tuo reddito attuale.
- Automatizza il risparmio: imposta un bonifico automatico il giorno dopo lo stipendio. «Pagati per primo» è la regola d’oro del risparmio: prima metti da parte, poi spendi il resto.
- Monitora ogni mese: controlla i progressi verso ogni obiettivo finanziario. Se sei in ritardo, aggiusta il tiro. Se sei avanti, premiati (senza esagerare).
Questo processo trasforma il risparmio da un’idea vaga in un sistema concreto. Con obiettivi finanziari SMART e un piano mensile, risparmiare diventa naturale come pagare le bollette.
Strumenti per monitorare gli obiettivi finanziari
Avere obiettivi finanziari senza monitorarli è come correre una maratona senza guardare i chilometri. Ecco gli strumenti più utili per tenere sotto controllo il risparmio e i progressi verso i tuoi obiettivi finanziari:
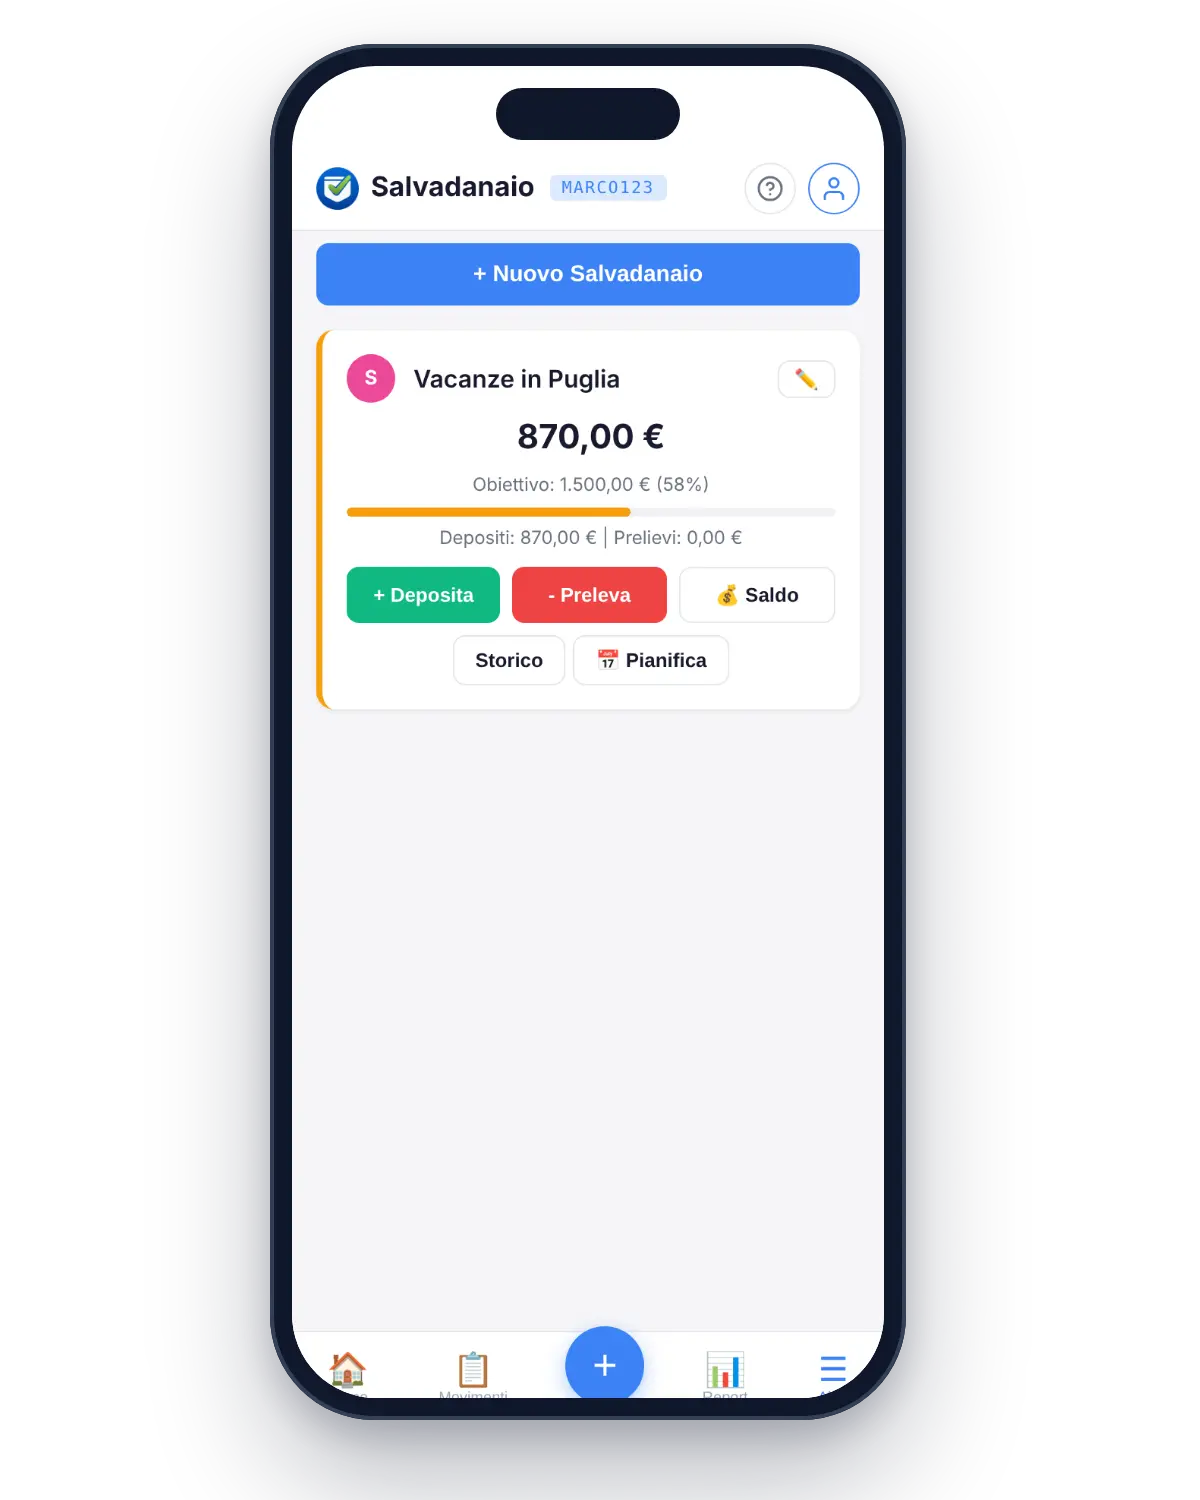
- TascaPiena (salvadanai digitali): crea un salvadanaio per ogni obiettivo finanziario, imposta l’importo target e monitora i progressi con una barra visuale. Puoi condividere gli obiettivi finanziari con il partner e risparmiare insieme. Tutto gratis.
- Foglio di calcolo: un Google Sheet o Excel con le colonne «obiettivo, importo target, risparmiato, mancante, scadenza». Semplice ma richiede disciplina per aggiornarlo ogni mese.
- App di budgeting: alcune app permettono di creare obiettivi di risparmio e tracciare i progressi automaticamente. Scegli quella che usi davvero, non la più completa.
- Conti deposito separati: apri un conto deposito dedicato a ogni obiettivo finanziario. Separare fisicamente il denaro riduce la tentazione di spenderlo. Ideale per obiettivi di risparmio a medio-lungo termine.
L’importante è scegliere un solo strumento e usarlo con costanza. Risparmiare è una maratona, non uno sprint: la costanza batte l’intensità. Se vuoi risparmiare in coppia, ecco come mettere da parte 500€ al mese insieme.
Errori da evitare con gli obiettivi finanziari
Anche con le migliori intenzioni, è facile commettere errori quando si impostano obiettivi finanziari. Ecco i più comuni e come evitarli:
- Obiettivi finanziari troppo vaghi: «Voglio risparmiare» non funziona. Definisci sempre un importo e una scadenza per ogni obiettivo finanziario.
- Troppi obiettivi contemporaneamente: inseguire 10 obiettivi finanziari con uno stipendio normale è frustrante. Concentrati su 2-3 obiettivi finanziari alla volta e completa i più urgenti prima di aggiungerne altri.
- Non avere un fondo emergenza: risparmiare per una vacanza senza avere un fondo di emergenza è rischioso. Un imprevisto può cancellare mesi di risparmio. Il fondo emergenza è sempre il primo obiettivo finanziario.
- Ignorare l’inflazione: per obiettivi finanziari a lungo termine, considera che il potere d’acquisto diminuisce. Investire il risparmio, anche in modo conservativo, protegge il valore nel tempo grazie all’interesse composto.
- Non automatizzare: affidarsi alla forza di volontà per risparmiare ogni mese non funziona. Automatizza il risparmio con bonifici automatici per raggiungere i tuoi obiettivi finanziari senza sforzo.
- Non monitorare i progressi: impostare obiettivi finanziari e poi dimenticarsene è un errore comune. Controlla i progressi almeno una volta al mese per restare motivato e risparmiare con costanza.
Evitare questi errori aumenta enormemente le probabilità di raggiungere i tuoi obiettivi finanziari. Risparmiare non è questione di guadagnare di più: è questione di avere un piano e rispettarlo.
Quali sono i principali obiettivi finanziari da impostare?
I principali obiettivi finanziari sono: fondo di emergenza (3-6 mesi di spese), eliminazione dei debiti ad alto interesse, risparmio per acquisti importanti (auto, casa), investimento per il futuro (PAC, pensione integrativa) e risparmio per obiettivi personali (vacanza, matrimonio). L’ordine di priorità degli obiettivi finanziari dipende dalla situazione di ciascuno.
Come risparmiare se guadagno poco?
Anche con un reddito basso puoi impostare obiettivi finanziari realistici. Inizia risparmiando anche solo 50€ al mese: in un anno sono 600€, sufficienti per un piccolo fondo emergenza. Taglia le spese superflue, automatizza il risparmio e concentrati su un solo obiettivo finanziario alla volta. Risparmiare poco ma con costanza è meglio che risparmiare tanto una volta sola.
Quanto tempo ci vuole per raggiungere un obiettivo finanziario?
Dipende dall’importo e da quanto riesci a risparmiare ogni mese. Un fondo emergenza da 3.000€ richiede 6 mesi risparmiando 500€/mese o 12 mesi risparmiando 250€/mese. Per obiettivi finanziari più grandi (caparra casa, matrimonio) servono 2-3 anni. La tabella degli obiettivi in questo articolo mostra le timeline realistiche.
Meglio risparmiare o investire?
Dipende dall’orizzonte temporale dei tuoi obiettivi finanziari. Per obiettivi a breve termine (meno di 2 anni), meglio risparmiare in un conto deposito sicuro. Per obiettivi finanziari a lungo termine (5+ anni), investire in un PAC diversificato permette di sfruttare l’interesse composto e far crescere il risparmio nel tempo.
Come monitorare i progressi verso gli obiettivi finanziari?
Usa un’app con salvadanai digitali come TascaPiena, un foglio di calcolo o un conto deposito dedicato per ogni obiettivo finanziario. L’importante è controllare i progressi almeno una volta al mese e aggiustare il piano di risparmio se necessario. Visualizzare i progressi verso i tuoi obiettivi finanziari aumenta la motivazione a risparmiare.
Domande frequenti
Quali sono i principali obiettivi finanziari da impostare?
I principali obiettivi finanziari sono: fondo di emergenza (3-6 mesi di spese), eliminazione dei debiti ad alto interesse, risparmio per acquisti importanti (auto, casa), investimento per il futuro (PAC, pensione integrativa) e risparmio per obiettivi personali (vacanza, matrimonio). L’ordine di priorità degli obiettivi finanziari dipende dalla situazione di ciascuno.
Come risparmiare se guadagno poco?
Anche con un reddito basso puoi impostare obiettivi finanziari realistici. Inizia risparmiando anche solo 50€ al mese: in un anno sono 600€, sufficienti per un piccolo fondo emergenza. Taglia le spese superflue, automatizza il risparmio e concentrati su un solo obiettivo finanziario alla volta. Risparmiare poco ma con costanza è meglio che risparmiare tanto una volta sola.
Quanto tempo ci vuole per raggiungere un obiettivo finanziario?
Dipende dall’importo e da quanto riesci a risparmiare ogni mese. Un fondo emergenza da 3.000€ richiede 6 mesi risparmiando 500€/mese o 12 mesi risparmiando 250€/mese. Per obiettivi finanziari più grandi (caparra casa, matrimonio) servono 2-3 anni. La tabella degli obiettivi in questo articolo mostra le timeline realistiche.
Meglio risparmiare o investire?
Dipende dall’orizzonte temporale dei tuoi obiettivi finanziari. Per obiettivi a breve termine (meno di 2 anni), meglio risparmiare in un conto deposito sicuro. Per obiettivi finanziari a lungo termine (5+ anni), investire in un PAC diversificato permette di sfruttare l’interesse composto e far crescere il risparmio nel tempo.
Come monitorare i progressi verso gli obiettivi finanziari?
Usa un’app con salvadanai digitali come TascaPiena, un foglio di calcolo o un conto deposito dedicato per ogni obiettivo finanziario. L’importante è controllare i progressi almeno una volta al mese e aggiustare il piano di risparmio se necessario. Visualizzare i progressi verso i tuoi obiettivi finanziari aumenta la motivazione a risparmiare.