Con la Cino app i due partner hanno una carta Mastercard virtuale condivisa, che entrambi ricaricano e usano per le spese comuni. È italiana, la base è gratuita e alcuni extra si pagano. Qui vediamo come funziona e quando conviene un'alternativa.
Dividere le spese in coppia è sempre più semplice a dirsi che a farsi. Chi paga la spesa questa settimana? Chi ha già anticipato la bolletta? A fine mese i conti non tornano mai. Cino ha provato a risolvere questo problema con un’idea interessante: una carta virtuale condivisa che entrambi i partner ricaricano e usano insieme.
In questo articolo spieghiamo esattamente come funziona Cino, quanto costa davvero, cosa offre gratuitamente e dove invece mostra i suoi limiti. E soprattutto, quando ha senso usarla e quando un’app come TascaPiena fa il lavoro meglio, senza costare nulla.
Che cos’è Cino
Cino è un’app italiana nata con un obiettivo preciso: aiutare le coppie a gestire le spese condivise. Il meccanismo di base è diverso da quello di app come Tricount o Splitwise. Invece di registrare le spese dopo che sono avvenute e calcolare chi deve cosa, Cino ti dà una carta Mastercard virtuale condivisa su cui entrambi i partner depositano una quota e da cui entrambi possono pagare.
L’idea è quella del «fondo comune» digitale: si mettono insieme i soldi per le spese condivise (affitto, spesa, bollette, ristoranti) e si paga direttamente con quella carta, senza dover ricordare chi ha pagato cosa o fare calcoli a fine mese.
Il prodotto è pensato specificamente per le coppie, anche non conviventi, che vogliono gestire il budget condiviso senza aprire un conto corrente bancario in comune.
Come funziona Cino: registrazione e setup
Il processo di attivazione di Cino si divide in pochi passaggi:
- Download e registrazione: si scarica l’app (disponibile su iOS e Android), si crea un account con email e numero di telefono, e si completa la verifica d’identità (KYC), obbligatoria per legge dato che si tratta di uno strumento finanziario regolamentato.
- Invito al partner: una volta registrato, si invita il proprio partner tramite link o numero di telefono. Anche l’altra persona deve scaricare l’app e completare la verifica identità.
- Ricarica del fondo comune: entrambi ricaricano il wallet condiviso tramite bonifico o carta. Si imposta liberamente quante tenere nel fondo.
- Utilizzo della carta virtuale: la carta Mastercard virtuale è subito utilizzabile per pagamenti online e, tramite Apple Pay o Google Pay, anche fisicamente nei negozi.
La procedura di verifica identità può richiedere qualche ora o qualche giorno, a seconda dei documenti caricati. È un passaggio che molti utenti trovano meno immediato rispetto a una semplice app di tracciamento spese che non richiede alcuna identificazione.
Cino carta condivisa: quanto costa davvero
Questa è la parte più importante per chi sta valutando Cino. Il modello di prezzo non è completamente gratuito.
Cosa è gratuito
- La creazione dell’account e la verifica identità
- La carta virtuale Mastercard condivisa
- I pagamenti online e tramite wallet digitali (Apple Pay, Google Pay)
- Le ricariche tramite bonifico bancario
- Il tracciamento delle spese di base nell’app
Cosa ha un costo
- Carta fisica: se volete una carta plastica da usare dove il contactless non è supportato, questa è a pagamento.
- Ricariche con carta di credito/debito: le ricariche istantanee tramite carta (anziché bonifico) possono prevedere una commissione percentuale.
- Prelievi ATM: prelevare contanti dalla carta condivisa comporta commissioni, spesso non trascurabili.
- Funzioni premium: alcune funzionalità avanzate (categorie personalizzate, report dettagliati, budget mensile) sono accessibili solo con l’abbonamento a pagamento.
- Operazioni in valuta estera: i pagamenti fuori dall’area euro possono prevedere commissioni sul cambio.
In sintesi: per l’uso quotidiano in Italia con ricariche via bonifico e pagamenti digitali, Cino può restare a costo zero. Ma non appena si ha bisogno di qualcosa in più (una carta fisica, un prelievo, una ricarica veloce) i costi emergono.
Pro e contro di Cino
I punti di forza
- Nessun anticipo, nessun rimborso: il vantaggio principale della carta condivisa è che elimina il problema alla radice: non c’è un partner che anticipa i soldi e uno che deve restituire. Si paga direttamente dal fondo comune.
- Pensata per l’Italia: app in italiano, assistenza in italiano, nessun problema con la lingua.
- Semplice da spiegare: il concetto di «conto comune senza aprire un conto in banca» è intuitivo per chi non vuole entrare nei dettagli delle app di tracciamento spese.
- Compatibile con Apple Pay e Google Pay: la carta virtuale è subito operativa nei negozi fisici senza aspettare la plastica.
I limiti
- Solo per coppie: Cino è disegnato per due persone. Non funziona per coinquilini in tre o quattro, per gruppi di amici o per la famiglia allargata.
- Richiede verifica identità: il KYC è obbligatorio e può essere un ostacolo per chi vuole iniziare subito.
- Report limitati nella versione gratuita: senza abbonamento, le analisi delle spese restano basilari. Non sai dove state spendendo di più o come è cambiato il vostro budget nel tempo.
- Richiede denaro «immobilizzato»: il fondo comune deve essere ricaricato prima di poter spendere. Se la coppia usa conti separati, questo significa spostare liquidità in anticipo.
- Non traccia le spese individuali: le spese che non passano per la carta condivisa (un pagamento con il proprio conto personale, un bonifico) non vengono registrate da Cino. Il quadro delle spese condivise resta incompleto.
- Nessuna funzione di risparmio: non ci sono obiettivi, salvadanai o pianificazione a lungo termine.
Cino vs TascaPiena: confronto diretto
Cino e TascaPiena risolvono lo stesso problema (gestire le spese condivise) ma con approcci molto diversi. Eccoli confrontati su ciò che conta:
| Funzione | Cino | TascaPiena |
|---|---|---|
| Completamente gratuita | Base gratuita, funzioni a pagamento | 100% gratuita, nessun limite |
| Usabile in coppia | ✓ | ✓ |
| Usabile in gruppo (3+ persone) | No | ✓ |
| Tracciamento spese non carta | No | ✓ |
| Verifica identità richiesta | ✓ (obbligatoria) | No (non richiesta) |
| Report e grafici dettagliati | Solo abbonamento | ✓ inclusi |
| Ricevute e allegati | No | ✓ |
| Spese e impegni ricorrenti | No | ✓ |
| Salvadanai e obiettivi risparmio | No | ✓ |
| Pareggio automatico | Automatico (tutti pagano con la carta) | ✓ calcolo intelligente |
| Funziona su qualsiasi carta/conto | No (richiede la sua carta) | ✓ |
| Disponibile senza app store (PWA) | No | ✓ |
Il punto centrale è questo: Cino è uno strumento finanziario (una carta prepagata condivisa), mentre TascaPiena è uno strumento di gestione. Il primo ti dà un mezzo di pagamento condiviso; il secondo ti dà visibilità e controllo sulle spese condivise, qualunque sia il mezzo di pagamento che usi.
Quando ha senso usare Cino
Cino ha senso in scenari specifici:
- Sei in coppia e volete un modo semplice per non dover ricordare chi ha pagato cosa, senza aprire un conto corrente cointestato in banca.
- Fate molti pagamenti online condivisi (abbonamenti streaming, acquisti su Amazon, ordini a domicilio) e volete un’unica carta da usare.
- Preferite il modello «pago io, poi ti rimborso» zero: entrambi mettete i soldi prima, e si spende dal fondo comune.
- Non vi interessa avere report dettagliati o analisi delle spese, ma solo un modo semplice per condividere i pagamenti.
Quando un’app è la scelta migliore
Ci sono situazioni in cui affidarsi a una carta condivisa non basta, e un’app di tracciamento spese è nettamente superiore:
- Siete in più di due: per coinquilini, famiglie e gruppi di amici Cino non funziona. Servono gli ambiti multi-membro di TascaPiena.
- Volete capire dove vanno i soldi: i grafici per categoria, i confronti mensili e i report di TascaPiena vi dicono se state spendendo troppo al ristorante o se le bollette stanno aumentando. Con Cino base questi dati non ci sono.
- Avete spese ricorrenti: affitto, mutuo, bollette e abbonamenti. TascaPiena li traccia come impegni ricorrenti con progress bar e scadenze. Cino non ha questa funzione.
- Avete stipendi diversi: se uno guadagna il doppio dell’altro, dividere 50/50 non è giusto. TascaPiena gestisce il pareggio proporzionale, Cino no. Leggi la nostra guida su come dividere le spese con stipendi diversi.
- Non volete immobilizzare liquidità: con TascaPiena ognuno paga come preferisce (carta, contanti, bonifico) e l’app registra e calcola. Non serve spostare soldi su un fondo in anticipo.
- Volete iniziare subito: TascaPiena non richiede documenti, KYC o approvazioni. Ti registri in 30 secondi e inizi a usarla.
Usare TascaPiena con Cino (o qualsiasi altra carta)
Cino e TascaPiena non sono necessariamente in competizione: si possono usare insieme.
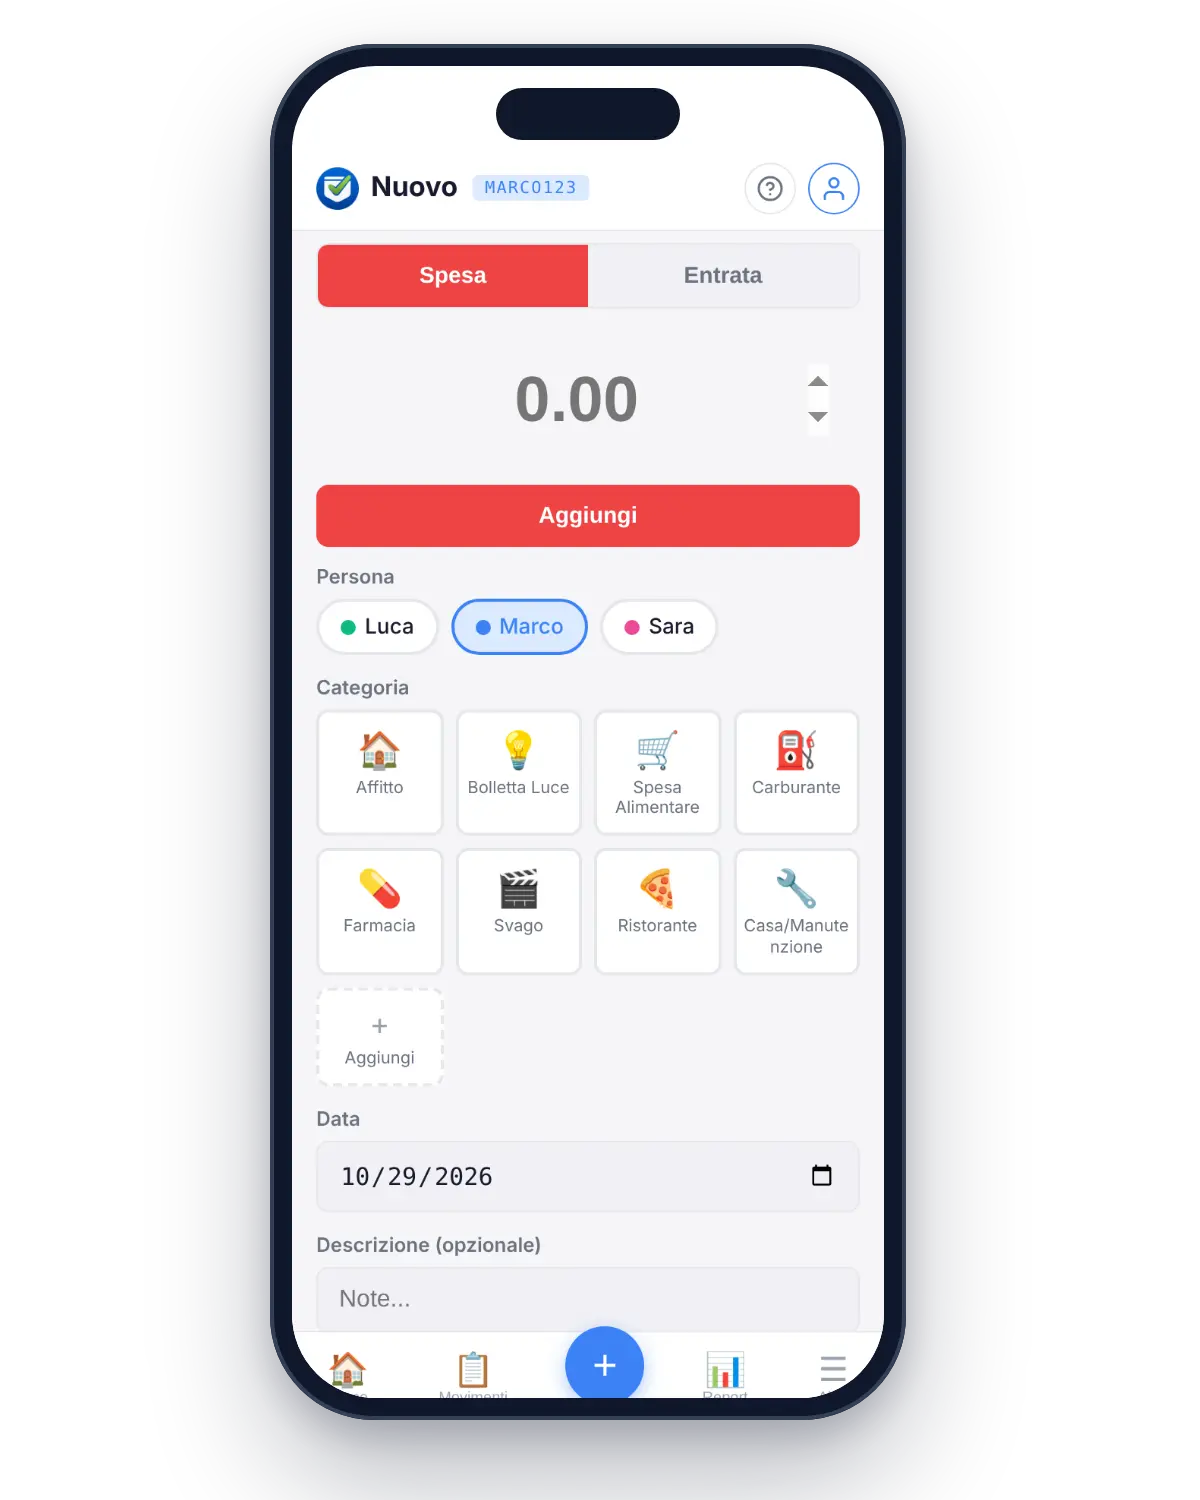
TascaPiena funziona con qualsiasi carta, conto o metodo di pagamento. Non importa se hai pagato con la carta Cino, con il tuo conto corrente, con un bonifico o in contanti: registri la spesa nell’app, indichi chi ha pagato, e il sistema calcola il bilancio aggiornato in tempo reale.
In pratica: puoi usare Cino come carta per i pagamenti fisici condivisi e TascaPiena per avere il quadro completo di tutte le spese condivise, incluse quelle che non passano per la carta (una bolletta pagata con bonifico, una spesa in contanti al mercato, metà dell’affitto).
Questo approccio ibrido ti dà il meglio dei due mondi: la comodità della carta condivisa per i pagamenti quotidiani, e la visibilità completa di un’app di gestione per capire davvero come state spendendo. Vai alla guida alle spese di coppia per approfondire.
Le alternative a Cino per la coppia
Se stai valutando Cino principalmente per le spese di coppia, ecco le alternative principali:
- TascaPiena: gratuita, completa, in italiano. Nessuna carta necessaria: traccia le spese condivise con qualsiasi mezzo di pagamento e calcola automaticamente il bilancio. Perfetta per chi vuole controllo e visibilità senza costi.
- Revolut (conto condiviso): simile a Cino nel concetto, ma con più funzioni bancarie. Richiede che entrambi i partner abbiano Revolut. Vedi il nostro confronto su Revolut per le spese condivise.
- Conto corrente cointestato tradizionale: la soluzione classica per le coppie conviventi. Più rigida (richiede una banca, documenti, tempi di apertura) ma nessun limite di funzioni.
- Splitwise: storico player del settore, ma nella versione 2026 le funzioni gratuite sono molto ridotte. Leggi il nostro articolo su come dividere le spese in coppia per un confronto completo.
Conclusione: Cino vale la pena?
Cino è un prodotto ben fatto per un caso d’uso specifico: le coppie che vogliono una carta virtuale condivisa senza aprire un conto bancario in comune. Il concetto del fondo comune è intuitivo e risolve davvero il problema del «chi paga adesso?» per i pagamenti quotidiani.
I limiti diventano evidenti quando si va oltre la coppia, quando si vogliono analisi dettagliate delle spese, o quando si ha bisogno di funzioni come spese ricorrenti, ricevute e obiettivi di risparmio. In questi casi, le funzioni avanzate di Cino richiedono un abbonamento.
Se il tuo obiettivo è avere piena visibilità sulle spese condivise senza spendere nulla, TascaPiena fa tutto questo gratuitamente, funziona per qualsiasi numero di persone, e non richiede né carta né verifica documenti. Puoi usarla da sola o in abbinamento a Cino: la scelta dipende da come preferite gestire i pagamenti.
In ogni caso, il punto di partenza è sempre lo stesso: smettere di lasciare i conti al «poi vediamo» e iniziare a tracciarli. Che lo strumento sia una carta condivisa, un’app o entrambi, qualsiasi sistema è meglio di nessun sistema.
Domande frequenti
Come funziona Cino?
Scarichi l'app, crei l'account e completi la verifica d'identità, poi inviti il partner, che deve fare lo stesso. Entrambi ricaricate il fondo comune con bonifico o carta e pagate con la carta virtuale, online o nei negozi con Apple Pay e Google Pay.
Cino è gratis?
In parte. Account, carta virtuale, pagamenti digitali, ricariche con bonifico e tracciamento di base non costano nulla. Si pagano la carta fisica, le ricariche con carta, i prelievi, le operazioni in valuta estera e le funzioni avanzate come report dettagliati e budget.
Cino si può usare tra coinquilini o con gli amici?
No: Cino è pensata per due persone. Per coinquilini, famiglie o gruppi di amici serve un'app di gestione delle spese con più persone, come TascaPiena, dove ognuno paga come preferisce e registra la spesa.
Si possono usare Cino e TascaPiena insieme?
Sì. Puoi pagare con la carta Cino le spese di tutti i giorni e registrare su TascaPiena tutte le spese condivise, anche quelle che non passano dalla carta, come una bolletta pagata con bonifico o la spesa in contanti al mercato.