Se rischi di non arrivare a fine mese, prova il budget a base zero: assegni ogni euro dello stipendio a una voce precisa (prima l'essenziale, poi il risparmio, per ultimo lo svago) finché non resta nemmeno un euro senza destinazione.
Ci sei passato anche tu. È il 20 del mese e il conto è già in riserva. La paura di non arrivare a fine mese ti toglie il sonno. Ma la verità è una sola: nella maggior parte dei casi non guadagni troppo poco, semplicemente non sai dove finiscono i tuoi soldi. E questo si può risolvere. Perché non arrivare a fine mese è quasi sempre un problema di metodo, non di stipendio.
In questa guida ti mostriamo un metodo semplice per smettere di non arrivare a fine mese: il budget a base zero. È la tecnica usata da chi ha ribaltato le proprie finanze partendo da zero. Ogni euro riceve un compito. Niente resti, niente sorprese. Solo controllo. Applicare il budget a base zero è il primo passo concreto per non arrivare a fine mese mai più.
Perché non arrivi a fine mese
La sensazione di non arrivare a fine mese raramente dipende da un solo motivo. Di solito è un mix di piccole abitudini che, sommate, svuotano il conto. La sensazione di non arrivare a fine mese nasce proprio lì, dalle piccole cose ripetute. Ecco le cause più comuni:
- Spese fantasma: abbonamenti dimenticati, micro-acquisti, caffè e snack. 5€ al giorno fanno 150€ al mese.
- Nessun piano: se non decidi tu dove vanno i soldi, decidono loro. E finiscono sempre.
- Spese impulsive: l’acquisto «tanto sono solo 20€» ripetuto dieci volte.
- Lifestyle inflation: guadagni di più ma spendi ancora di più.
Il punto chiave: non arrivare a fine mese non è un destino. È il risultato di un sistema che non c’è. E se il problema è un sistema mancante, la soluzione è costruirne uno. Qui entra in gioco il budget a base zero, il metodo più efficace per chi non vuole più non arrivare a fine mese. Il segreto contro il non arrivare a fine mese è tutto qui.
Cos’è il budget a base zero
Il budget a base zero (in inglese zero-based budgeting) si basa su una regola sola: entrate meno uscite deve fare zero. Non zero sul conto, ma zero soldi «non assegnati». Ogni singolo euro che entra riceve una destinazione precisa prima ancora di essere speso. È questo controllo che ti impedisce di non arrivare a fine mese.
Esempio veloce. Guadagni 1.500€. Con il budget a base zero non ti chiedi «quanto mi avanza?», ma «dove mando ogni euro?». Affitto, spesa, bollette, risparmio, svago: assegni tutto, fino all’ultimo centesimo. La somma delle assegnazioni fa esattamente 1.500€. Ecco perché si chiama budget a base zero. Con questo schema è molto difficile non arrivare a fine mese.
La differenza rispetto al budget classico è enorme. Nel metodo tradizionale il risparmio è ciò che resta, e spesso non resta niente. Nel budget a base zero il risparmio è una voce che assegni per prima. Così smetti di non arrivare a fine mese, perché ogni euro lavora per te. Il budget a base zero trasforma il tuo stipendio da nebbia a mappa.
Mappare entrate e uscite
Prima di costruire il budget a base zero devi sapere due numeri: quanto entra e quanto esce davvero. Senza questi dati, ogni piano è un’illusione. Ed è proprio la mancanza di questa mappa che ti fa non arrivare a fine mese.
Parti dalle entrate nette: stipendio, eventuali extra, tutto ciò che entra davvero. Poi elenca le uscite, divise in tre gruppi:
- Fisse: affitto o mutuo, bollette, assicurazioni, rate.
- Variabili necessarie: spesa alimentare, benzina, farmaci.
- Variabili superflue: cene fuori, shopping, abbonamenti extra.
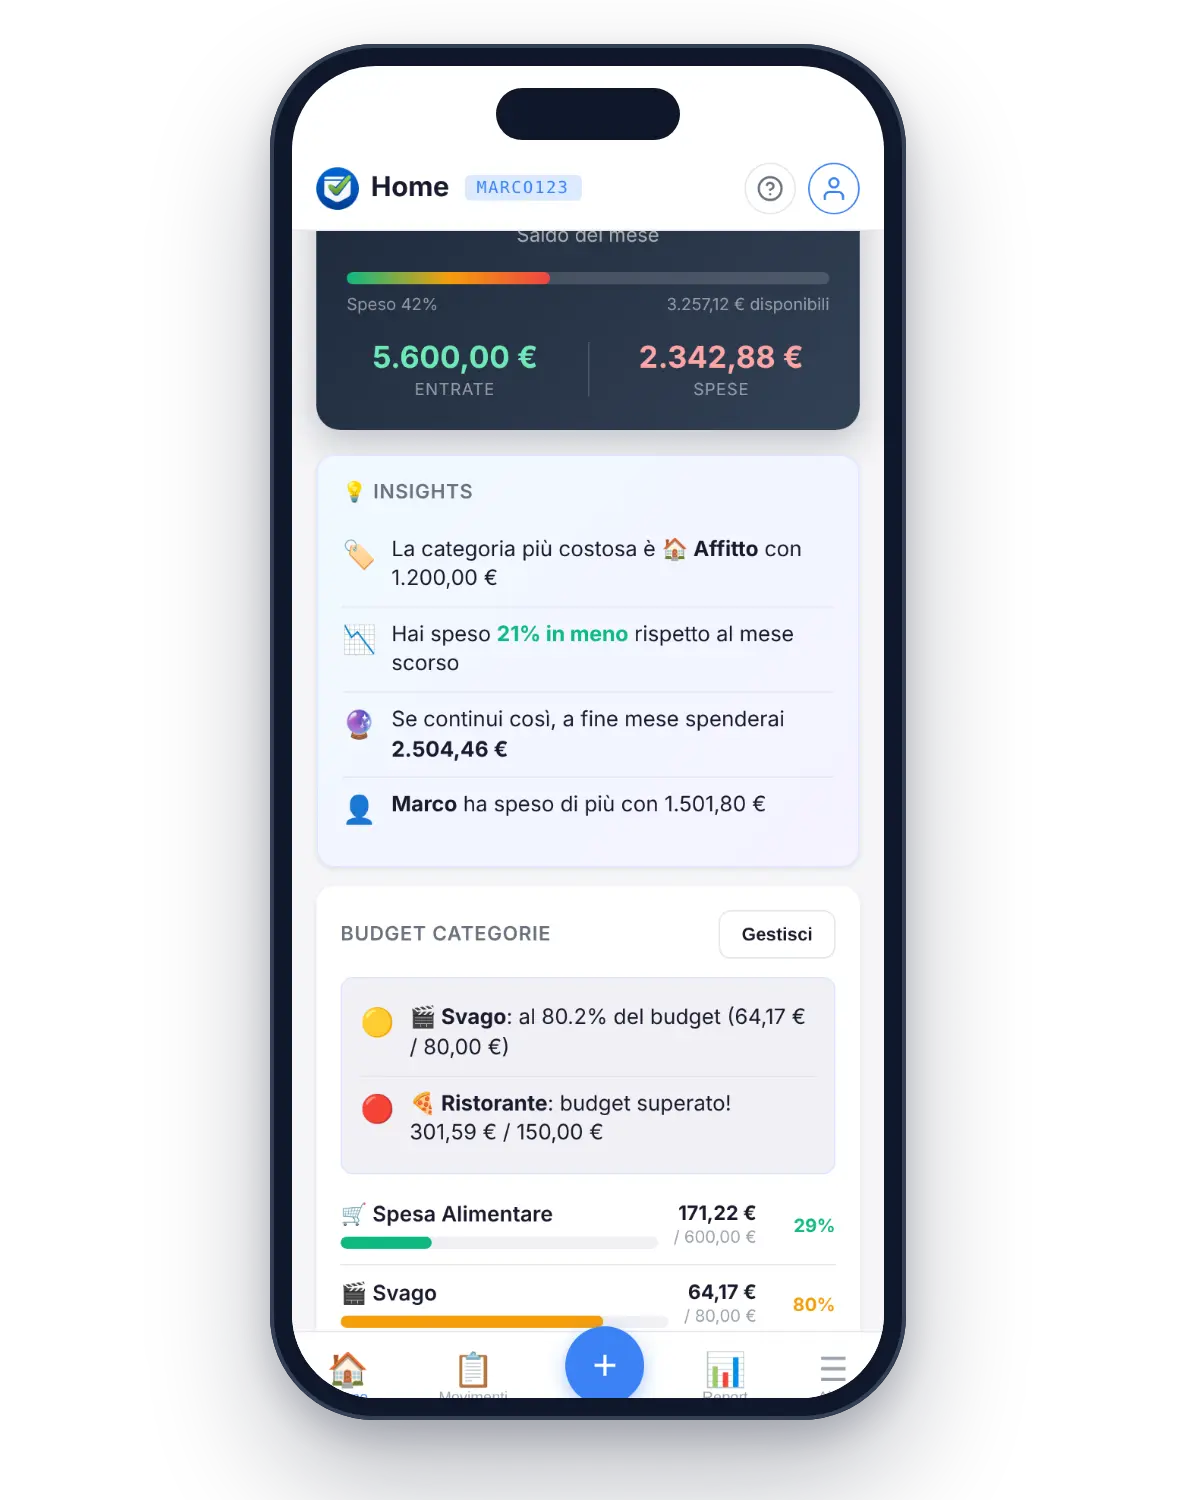
Traccia tutto per almeno un mese. Un’app come TascaPiena ti fa vedere in tempo reale dove vanno i soldi, categoria per categoria. Quando i numeri sono sotto gli occhi, capisci subito perché rischi di non arrivare a fine mese. Chi salta questo passaggio continua a non arrivare a fine mese, mese dopo mese. E hai finalmente la base per costruire il tuo budget a base zero.
L’ordine delle priorità: prima l’essenziale
Nel budget a base zero l’ordine conta. Assegni i soldi seguendo le priorità: prima ciò che ti tiene in piedi, poi il resto. Ecco un esempio di budget a base zero su uno stipendio medio da 1.500€ netti.
| Priorità | Voce | Importo | % sul netto |
|---|---|---|---|
| 1. Essenziale | Affitto / mutuo | 550€ | 37% |
| 1. Essenziale | Bollette e utenze | 150€ | 10% |
| 1. Essenziale | Spesa alimentare | 300€ | 20% |
| 2. Sicurezza | Risparmio / emergenze | 150€ | 10% |
| 3. Trasporti | Benzina / mezzi | 120€ | 8% |
| 4. Vita | Svago e varie | 230€ | 15% |
| Totale | Tutte le voci | 1.500€ | 100% |
Nota una cosa: il totale fa esattamente 1.500€. Zero avanzi non assegnati. Questo è il cuore del budget a base zero. Prima paghi l’essenziale, poi metti da parte la sicurezza, infine ciò che è piacevole ma rinunciabile. Con quest’ordine è molto più difficile non arrivare a fine mese, perché lo svago è l’ultima voce, non la prima. Con il budget a base zero smetti di non arrivare a fine mese quasi senza accorgertene.
Tagliare le spese non essenziali
Se dopo aver assegnato tutto ti accorgi che le uscite superano le entrate, non c’è magia: qualcosa va tagliato. È il momento più scomodo, ma anche quello che ti fa smettere di non arrivare a fine mese sul serio.
Parti dalle spese superflue, quelle che pesano poco sulla vita e tanto sul conto:
- Abbonamenti doppi: quante piattaforme streaming paghi davvero? Tienine una.
- Cene e delivery: da 4 volte a settimana a 1. Risparmi anche 120€ al mese.
- Acquisti impulsivi: regola delle 48 ore prima di comprare qualcosa sopra i 30€.
- Utenze care: confronta le tariffe di luce, gas e telefono una volta l’anno.
Ogni euro che liberi dai tagli ha una nuova casa nel tuo budget a base zero: il risparmio. Ricorda, il budget a base zero non ti chiede di vivere di stenti. Ti chiede di spendere con intenzione, così da non arrivare a fine mese diventa un brutto ricordo. Anche piccoli tagli, dentro un budget a base zero, cambiano il finale del mese. Ogni taglio è un mattone in più contro il non arrivare a fine mese.
Piccoli passi per invertire la rotta
Uscire dal ciclo del non arrivare a fine mese non succede in un giorno. Ma bastano pochi passi ripetuti per invertire la rotta:
- Automatizza il risparmio: sposta 100€ sul salvadanaio il giorno dello stipendio.
- Crea un cuscinetto: anche 300€ di emergenza ti tolgono l’ansia.
- Rivedi il budget ogni settimana: 10 minuti per controllare le categorie.
- Festeggia i progressi: il primo mese chiuso in positivo è una vittoria.
Tieni monitorato tutto con TascaPiena: vedere il budget a base zero rispettato, categoria per categoria, è la motivazione più forte per continuare. Passo dopo passo, il budget a base zero diventa un’abitudine e il timore di non arrivare a fine mese sparisce. Vedere i numeri è ciò che ti salva dal non arrivare a fine mese. Non serve essere perfetti: serve solo iniziare.
Smettere di non arrivare a fine mese è possibile, e il budget a base zero è la strada più diretta. Assegna ogni euro, metti l’essenziale davanti a tutto, taglia il superfluo e monitora i progressi. Non è una questione di quanto guadagni, ma di quanto controllo hai. Inizia questo mese: dai a ogni euro un compito e guarda cosa succede al 20 del prossimo mese. Ricorda: non arrivare a fine mese non dipende da quanto guadagni, ma da quanto pianifichi. E pianificare, con il budget a base zero, è alla portata di tutti.
Domande frequenti
Cosa fare quando non arrivo a fine mese?
Prima di tutto, mappa entrate e uscite reali per un mese. Poi applica il budget a base zero: assegna ogni euro a una voce, mettendo l’essenziale davanti e tagliando le spese superflue.
Come funziona il budget a base zero?
Ogni euro che entra riceve una destinazione, fino a quando entrate meno uscite fa zero. Non resta nulla di «non assegnato». Così controlli ogni spesa e il risparmio diventa una priorità, non un avanzo.
Il budget a base zero funziona con stipendio basso?
Sì, anzi è l’ideale. Con poche risorse ogni euro conta il doppio. Assegnare tutto con intenzione è il modo migliore per non arrivare a fine mese anche con un reddito ridotto.
Quanto dovrei risparmiare ogni mese?
Un buon punto di partenza è il 10% del netto. Se non ci riesci subito, comincia anche con 50€. L’importante è renderlo automatico e trattarlo come una spesa fissa.
In quanto tempo vedo i risultati?
Già dal primo mese noti dove finivano i soldi. In due o tre mesi il metodo diventa abitudine e la sensazione di non arrivare a fine mese inizia a sparire.