Un budget familiare si crea in 5 passi: calcoli le entrate nette, elenchi le spese fisse, tracci per un mese quelle variabili, fissi gli obiettivi di risparmio e ogni mese controlli e aggiusti. Per iniziare, la regola 50/30/20 è il punto di partenza più semplice.
La maggior parte delle famiglie italiane non ha un budget. Arriva la fine del mese, si guarda il conto in banca e ci si chiede: «Ma dove sono finiti tutti quei soldi?». Succede a tutti, ma non deve essere così.
Un budget familiare non è una punizione. Non significa rinunciare al ristorante o contare ogni centesimo. Significa sapere dove vanno i soldi, decidere con consapevolezza e arrivare a fine mese senza sorprese. In questa guida ti spieghiamo come crearne uno che funziona davvero, in 5 passi pratici.
Cos’è un budget familiare e perché ti cambia la vita
Un budget familiare è un piano che dice ai tuoi soldi dove andare, prima che vengano spesi. Invece di chiederti a fine mese «dove sono finiti?», lo sai già.
I benefici concreti:
- Riduci gli sprechi: la maggior parte delle famiglie scopre che spende il 15-20% in più del necessario senza rendersene conto
- Risparmi con costanza: non «se avanza qualcosa», ma come priorità fissa
- Elimini lo stress finanziario: sapere di avere tutto sotto controllo riduce l’ansia
- Raggiungi obiettivi: vacanze, casa e fondo emergenza diventano possibili con un piano
- Riduci i litigi: nelle coppie, avere un budget condiviso elimina la tensione sulle spese
Il metodo 50/30/20: la regola base per iniziare
Se non hai mai fatto un budget, il metodo 50/30/20 è il punto di partenza perfetto. Divide il reddito netto in tre categorie:
50%: Necessità
Le spese che devi sostenere per vivere:
- Affitto o rata del mutuo
- Bollette (luce, gas, acqua, internet, telefono)
- Spesa alimentare di base
- Trasporti (auto, benzina, abbonamento mezzi)
- Assicurazioni obbligatorie
- Spese mediche essenziali
- Rata prestiti in corso
30%: Desideri
Le spese che vuoi fare ma di cui potresti fare a meno:
- Ristoranti e cene fuori
- Abbigliamento non essenziale
- Hobby e sport
- Streaming, abbonamenti, intrattenimento
- Vacanze
- Shopping non programmato
20%: Risparmio
Il denaro che metti da parte per il futuro:
- Fondo emergenza (priorità n.1 se non ce l’hai)
- Risparmi per obiettivi specifici (vacanza, auto, ristrutturazione)
- Investimenti
- Pensione integrativa
Esempio pratico: famiglia con 3.000€ netti al mese
| Categoria | Percentuale | Importo | Esempio di spese |
|---|---|---|---|
| Necessità | 50% | 1.500€ | Affitto 650€ + Bollette 200€ + Spesa 400€ + Auto 150€ + Assicurazione 100€ |
| Desideri | 30% | 900€ | Ristoranti 200€ + Vestiti 150€ + Sport 80€ + Streaming 30€ + Varie 440€ |
| Risparmio | 20% | 600€ | Fondo emergenza 300€ + Vacanze 200€ + Investimenti 100€ |
Il 50/30/20 non è una regola rigida. Se il tuo affitto a Milano assorbe il 40% dello stipendio da solo, dovrai adattare le proporzioni. L’importante è avere una struttura di partenza.
Passo 1: calcola le entrate reali della famiglia
Prendi gli ultimi 3 mesi di stipendio di tutti i membri della famiglia che contribuiscono. Usa il netto, non il lordo. Includi:
- Stipendi netti (dopo tasse e contributi)
- Bonus e tredicesima (dividi per 12 per avere la media mensile)
- Redditi extra (affitti, lavori occasionali, dividendi)
Se il reddito è variabile (liberi professionisti, partite IVA), usa la media degli ultimi 6 mesi e sii conservativo: meglio pianificare sul meno e avere un surplus che il contrario.
Passo 2: lista tutte le spese fisse
Le spese fisse sono quelle che paghi ogni mese (o ogni bimestre/trimestre) e che non puoi eliminare facilmente:
- Affitto o rata mutuo
- Bollette luce, gas, acqua
- Internet e telefono
- Assicurazione auto/casa/vita
- Rata prestiti o finanziamenti
- Abbonamenti fissi (palestra, Netflix, Spotify, giornali)
- Retta scolastica o asilo nido
- Condominio
Somma tutto. Questo è il tuo «costo fisso di vita». Se supera il 50-55% delle entrate, hai un problema strutturale che va affrontato (troppo affitto, troppi abbonamenti, prestiti da consolidare).
Passo 3: traccia le spese variabili per un mese
Qui arriva la parte che cambia tutto. Per 30 giorni, registra ogni spesa. Ogni caffè, ogni pranzo, ogni acquisto online. Senza giudicare, senza tagliare: solo osservare.
La maggior parte delle famiglie che fa questo esercizio per la prima volta scopre cose scioccanti:
- «Spendiamo 380€ al mese in cene fuori?!»
- «120€ di caffè e colazioni al bar?»
- «Abbiamo 6 abbonamenti streaming di cui usiamo solo 2»
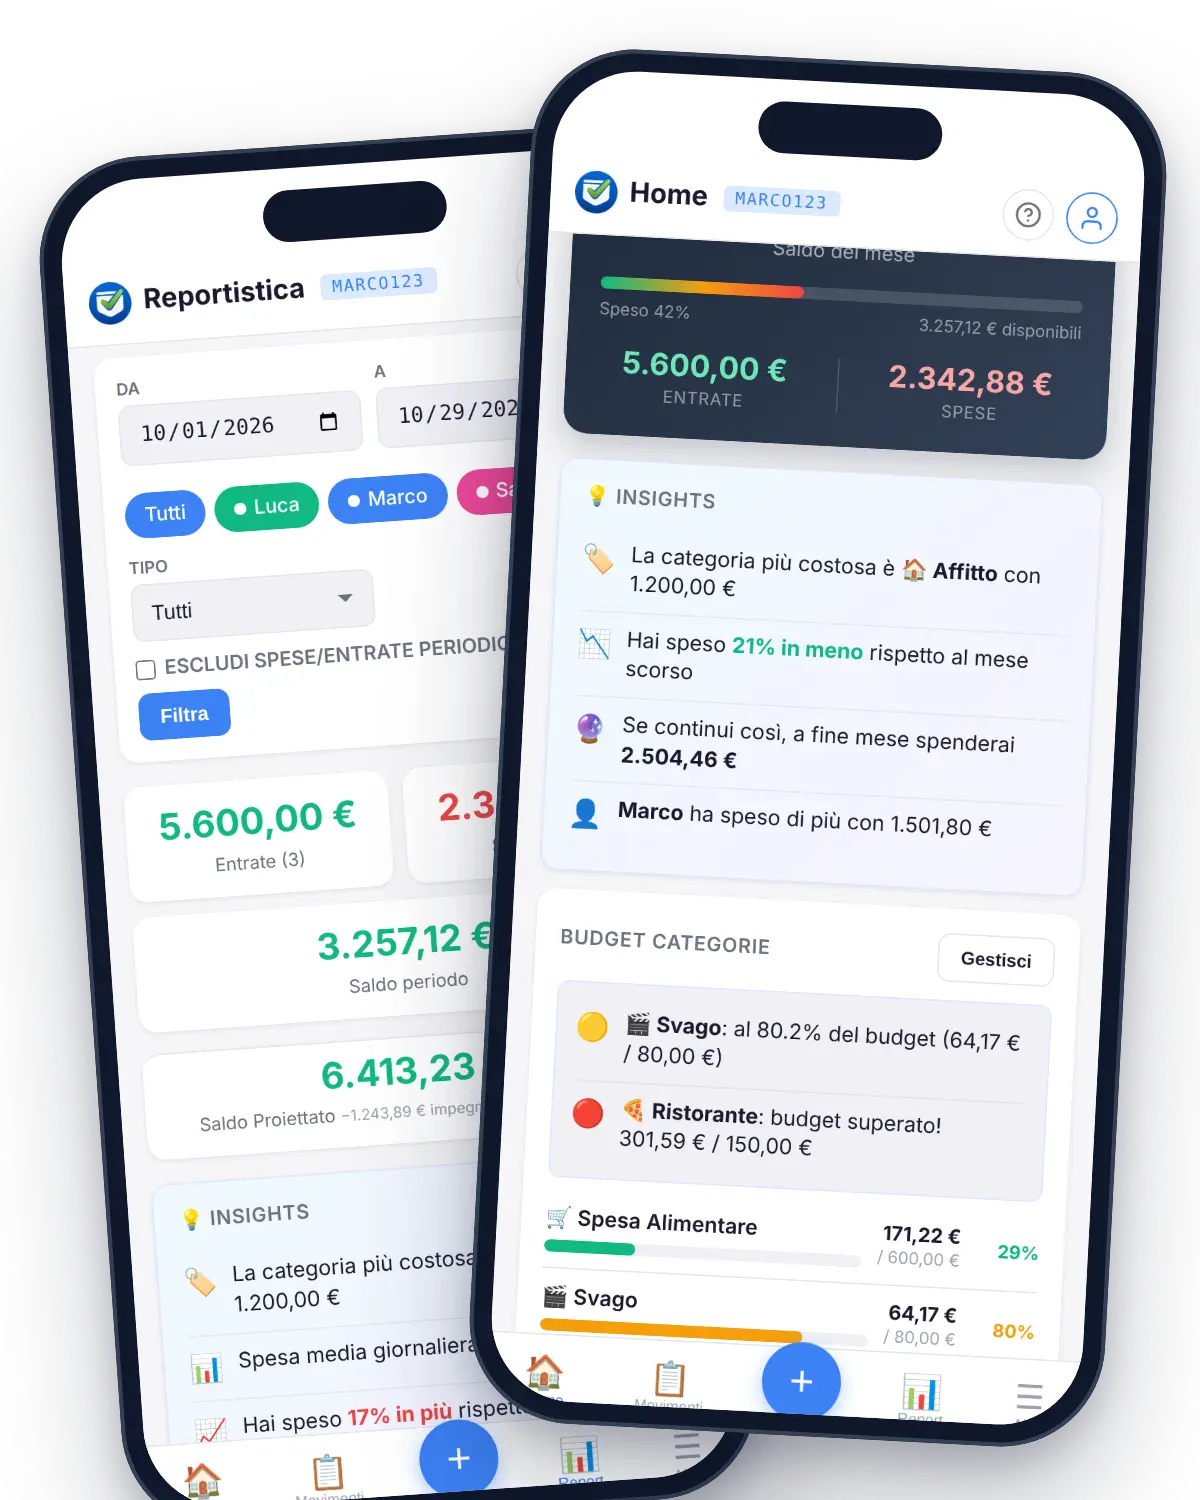
Usa un’app come TascaPiena per rendere il tracciamento indolore: 5 secondi per registrare una spesa dal telefono. A fine mese hai il quadro completo con grafici e categorie.
Passo 4: fissa gli obiettivi di risparmio
Un budget senza un obiettivo è solo un elenco di numeri. Gli obiettivi ti danno la motivazione per seguire il piano:
Priorità 1: il fondo emergenza. Prima di tutto, accumula 3-6 mesi di spese fisse. Se perdi il lavoro, ti si rompe l’auto o hai una spesa medica imprevista, questo fondo ti salva dalla spirale di debiti. È la base di qualsiasi piano finanziario.
Poi gli obiettivi specifici:
- Vacanza estiva: 2.400€ in 8 mesi = 300€/mese
- Anticipo auto nuova: 5.000€ in 12 mesi = 417€/mese
- Ristrutturazione bagno: 8.000€ in 18 mesi = 445€/mese
Rendi ogni obiettivo concreto e con una scadenza. Con TascaPiena puoi creare salvadanai per ogni obiettivo e tracciare i progressi visivamente.
Passo 5: monitora e aggiusta ogni mese
Il budget non è un documento da scrivere una volta e dimenticare. È un processo mensile di 15 minuti:
- Primo sabato del mese: guardate insieme (in coppia o in famiglia) i numeri del mese precedente
- Confrontate budget vs realtà: avete rispettato i limiti per categoria?
- Identificate le sorprese: dove avete speso più del previsto? Perché?
- Aggiustate il piano: il budget di febbraio non deve essere uguale a quello di luglio. Le spese cambiano con le stagioni.
- Celebrate i successi: avete risparmiato il 20%? Ottimo. Non punitevi per lo sforamento di 30€ sui ristoranti.
Con i report di TascaPiena questa revisione diventa semplice: apri l’app, guarda il riepilogo mensile, confronta col mese precedente. Tutto già calcolato.
App vs Excel vs carta: quale strumento usare
Tre opzioni, un confronto rapido:
| Criterio | Carta/quaderno | Excel | App |
|---|---|---|---|
| Velocità | Lento | Medio | Veloce |
| Calcoli automatici | No | ✓ | ✓ |
| Mobile | ✓ | No | ✓ |
| Condivisione famiglia | No | Parziale | ✓ |
| Report automatici | No | Manuale | ✓ |
| Costo | Gratis | Gratis | Gratis |
Per un confronto approfondito, leggi il nostro articolo su app vs Excel per le spese familiari.
Come usare TascaPiena per il budget familiare condiviso
- Registrati su tascapiena.it/app (gratuito, 30 secondi)
- Crea un ambito «Famiglia» e invita il tuo partner o i familiari
- Imposta le categorie seguendo il metodo 50/30/20: Necessità (Affitto, Bollette, Spesa, Trasporti), Desideri (Ristoranti, Shopping, Sport), Risparmio (usate i salvadanai)
- Registrate le spese quotidiane: ogni membro della famiglia aggiunge le proprie
- Usate gli impegni ricorrenti per tracciare mutuo, bollette e abbonamenti con le scadenze
- Create salvadanai per gli obiettivi: vacanza, fondo emergenza, ristrutturazione
- A fine mese, aprite i report: il grafico a torta vi mostra dove sono andati i soldi, il confronto mensile mostra se state migliorando
I riferimenti della Banca d’Italia
La Banca d’Italia promuove attivamente l’educazione finanziaria delle famiglie attraverso il programma «L’economia per tutti». Tra i consigli principali:
- Tenere traccia di tutte le entrate e le uscite
- Distinguere tra spese necessarie e superflue
- Creare un fondo per le emergenze
- Pianificare le spese importanti con anticipo
- Verificare periodicamente la propria situazione finanziaria
Tutti consigli che un budget familiare ben fatto copre automaticamente.
Creare un budget familiare richiede un’ora la prima volta e 15 minuti al mese per mantenerlo. È il miglior investimento di tempo che puoi fare per la tua famiglia. Inizia oggi con TascaPiena: è gratis e ti aiuta a trasformare le buone intenzioni in risultati concreti.
Domande frequenti
Come funziona la regola 50/30/20?
Divide il reddito netto in tre parti: il 50% alle necessità (affitto, bollette, spesa, trasporti), il 30% ai desideri (ristoranti, hobby, vacanze) e il 20% al risparmio. Non è una regola rigida: se l'affitto da solo pesa molto, adatti le proporzioni.
Quanto deve essere grande il fondo emergenza?
La guida consiglia di accumulare da 3 a 6 mesi di spese fisse prima di pensare agli altri obiettivi. Ti protegge se perdi il lavoro, si rompe l'auto o arriva una spesa medica imprevista, ed evita di finire in una spirale di debiti.
Quanto tempo serve per gestire un budget familiare?
Circa un'ora la prima volta, per mettere in fila entrate e spese, e poi 15 minuti al mese per la revisione: confrontate il budget con quello che avete speso davvero, capite dove avete sforato e aggiustate il piano per il mese dopo.
Meglio un'app o Excel per il budget di famiglia?
Il quaderno è lento ed Excel è scomodo dal telefono e da condividere. Un'app come TascaPiena fa i calcoli da sola, si usa dal telefono, la usa tutta la famiglia e prepara i report, con i salvadanai per gli obiettivi e gli impegni per le spese fisse.